
Nachfragetreiber:
Nachfragebeschränkungen:
Angebotstreiber:
Lieferengpässe:
Grundsätzlich geht die Branche aus einer soliden Position in das neue Erntejahr. Der Übertrag von 470,7 Millionen Pfund (von denen schätzungsweise nur 447,1 Millionen Pfund als essbar gelten) liegt unter dem Vorjahreswert und bestätigt die angespannte Versorgungslage von einer Ernte zur nächsten. Der Abwärtsdruck auf das Erntepotenzial sowie die allgemeinen Fundamentaldaten von Angebot und Nachfrage stützen weiterhin einen stabilen bis festen Marktausblick. Die Exportnachfrage bleibt robust, wobei in den kommenden Wochen Klarheit über die Erntemenge, die Korngröße und das Ausmaß erwartet wird, in dem die schnell gestiegenen Preise von den Endmärkten absorbiert werden können.
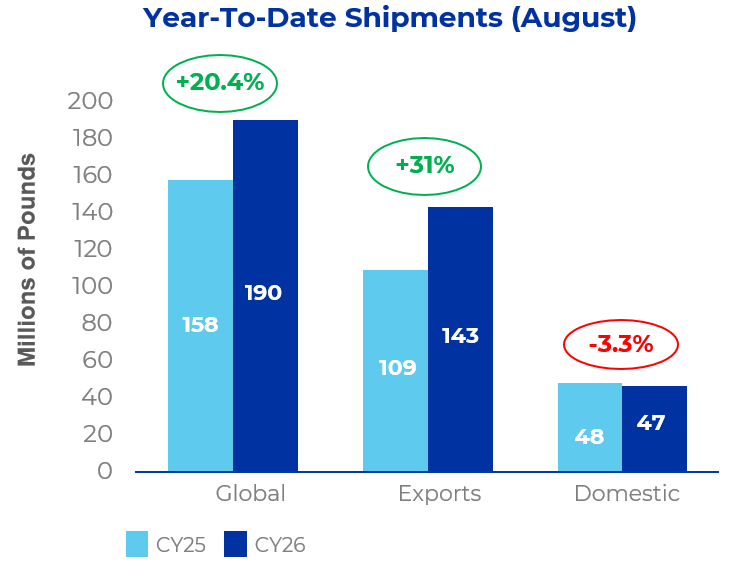
Das Erntejahr 2026 begann vielversprechend und erfüllte die hohen Erwartungen der Branche. Die Lieferungen im August beliefen sich auf insgesamt 190 Millionen Pfund. Die Exporte erreichten 143,2 Millionen Pfund, was einem Anstieg von 31 % entspricht, während auf dem Inlandsmarkt 46,8 Millionen Pfund ausgeliefert wurden – ein leichter Rückgang von 3,3 % gegenüber dem Vorjahr. Da in sechs der letzten sieben Monate die Gesamtliefermengen die des Vorjahres übertrafen, verzeichnet die Branche weiterhin eine starke globale Nachfrage.
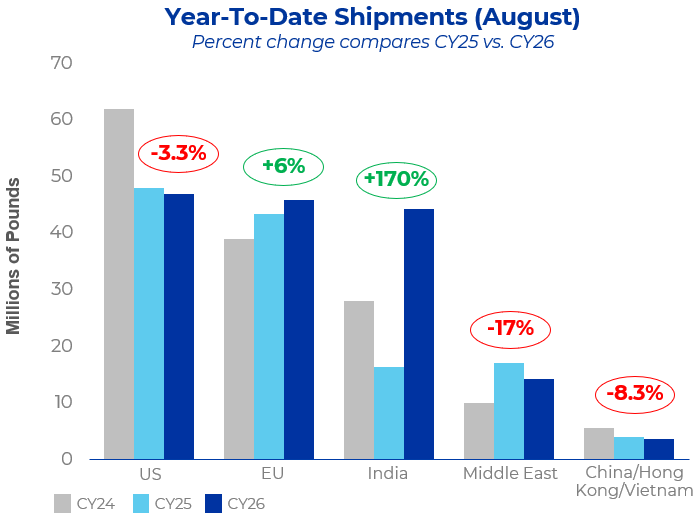
Indien war im August der klare Spitzenreiter und nahm 44,3 Millionen Pfund auf, was einem Anstieg von rund 170 % gegenüber den 16,4 Millionen Pfund des Vorjahres entspricht. Der Anstieg spiegelt eine stärkere Lagerauffüllung im Vorfeld der Festivalsaison sowie eine Normalisierung gegenüber dem ungewöhnlich niedrigen Versandvolumen im August 2025 wider. Das Ausmaß des Anstiegs ist angesichts der hohen Preise bemerkenswert und bestätigt die anhaltende Bedeutung Indiens als wichtigster Absatzmarkt für kalifornische Mandeln in der Schale. Der lokale Verbrauch wird im Vorfeld der Festsaison zunehmend an Bedeutung gewinnen, da die Käufer damit beginnen werden, ihre Bestände aufzufüllen, die zum Ende des Erntejahres 2025 geschrumpft waren.
Die Versanddaten für August verdeutlichen eine anhaltende Verlagerung der asiatischen Handelsströme. Vietnam verzeichnete einen Anstieg von 10 % gegenüber dem Vorjahr, während Thailand (+84 %) und Malaysia (+53 %) deutliche Zuwächse verbuchten, was ihre wachsende Rolle als Verarbeitungs- und Umschlagzentren zur Deckung der chinesischen Nachfrage widerspiegelt. Die Direktlieferungen nach China/Hongkong gingen hingegen im Jahresvergleich um 52 % zurück. Mit Blick auf die Zukunft herrscht weiterhin Optimismus, dass das Treffen zwischen Präsident Trump und Präsident Xi am 24. September zu Fortschritten in Handels- und Zollfragen führen könnte, was möglicherweise den Weg für vermehrte Direktlieferungen auf das chinesische Festland im Vorfeld des chinesischen Neujahrsfests ebnen würde.
Europa verzeichnete einen weiteren positiven Monat: Die Gesamtliefermengen beliefen sich auf 45,8 Millionen Pfund, was einem Anstieg von rund 6 % gegenüber dem Vorjahr entspricht. Westeuropa verzeichnete ein Wachstum von 8 %, angeführt von Italien, Deutschland und dem Vereinigten Königreich. Trotz der hohen Preise bemühen sich die europäischen Abnehmer weiterhin um die Sicherung ihrer Bedarfsdeckung, wobei sie beim Einkauf jedoch weiterhin diszipliniert vorgehen und sich zunehmend auf kürzere Lieferfristen konzentrieren.
Die Lieferungen in den mittleren Osten beliefen sich auf insgesamt 14,2 Millionen Pfund, was einem Rückgang von 17 % gegenüber dem Vorjahr entspricht. Die Entwicklung variierte je nach Bestimmungsort erheblich. Die Lieferungen in die Türkei stiegen um 113 % auf 7,0 Millionen Pfund, während sie in die Vereinigten Arabischen Emirate um 63 % auf 4,3 Millionen Pfund und nach Saudi-Arabien um 54 % zurückgingen. Die sich verändernde regionale Zusammensetzung, die durch einen Anstieg der Lieferungen nach Pakistan um 265 % deutlich wird, spiegelt weiterhin eher die sich wandelnden Handelsrouten, Lagerbestände sowie geopolitische und logistische Störungen wider als eine einheitliche Veränderung des zugrunde liegenden Verbrauchs und des allgemeinen Nachfrageniveaus.
Die inländischen Lieferungen beliefen sich im August auf insgesamt 46,8 Millionen Pfund, was einem Rückgang von 3,3 % gegenüber dem Vorjahr entspricht. Auch wenn dies vielleicht nicht der Jahresauftakt war, den sich die Branche erhofft hatte, gibt die Verbesserung der Lieferzahlen in den letzten sechs Monaten Anlass zu Optimismus, dass sich der Markt stabilisiert hat. Als die Preise im letzten Monat stiegen, verlangsamte sich die Kaufaktivität und verlagerte sich auf näher gelegene, strategisch günstige Standorte. Es wird erwartet, dass sich diese vorsichtige Haltung fortsetzen wird. Mit Blick auf die Zukunft wird davon ausgegangen, dass die Inlandsnachfrage stabil bleibt, wobei eine Reihe von bereits vereinbarten Aufträgen die Lieferungen in den nächsten Monaten stützen wird.
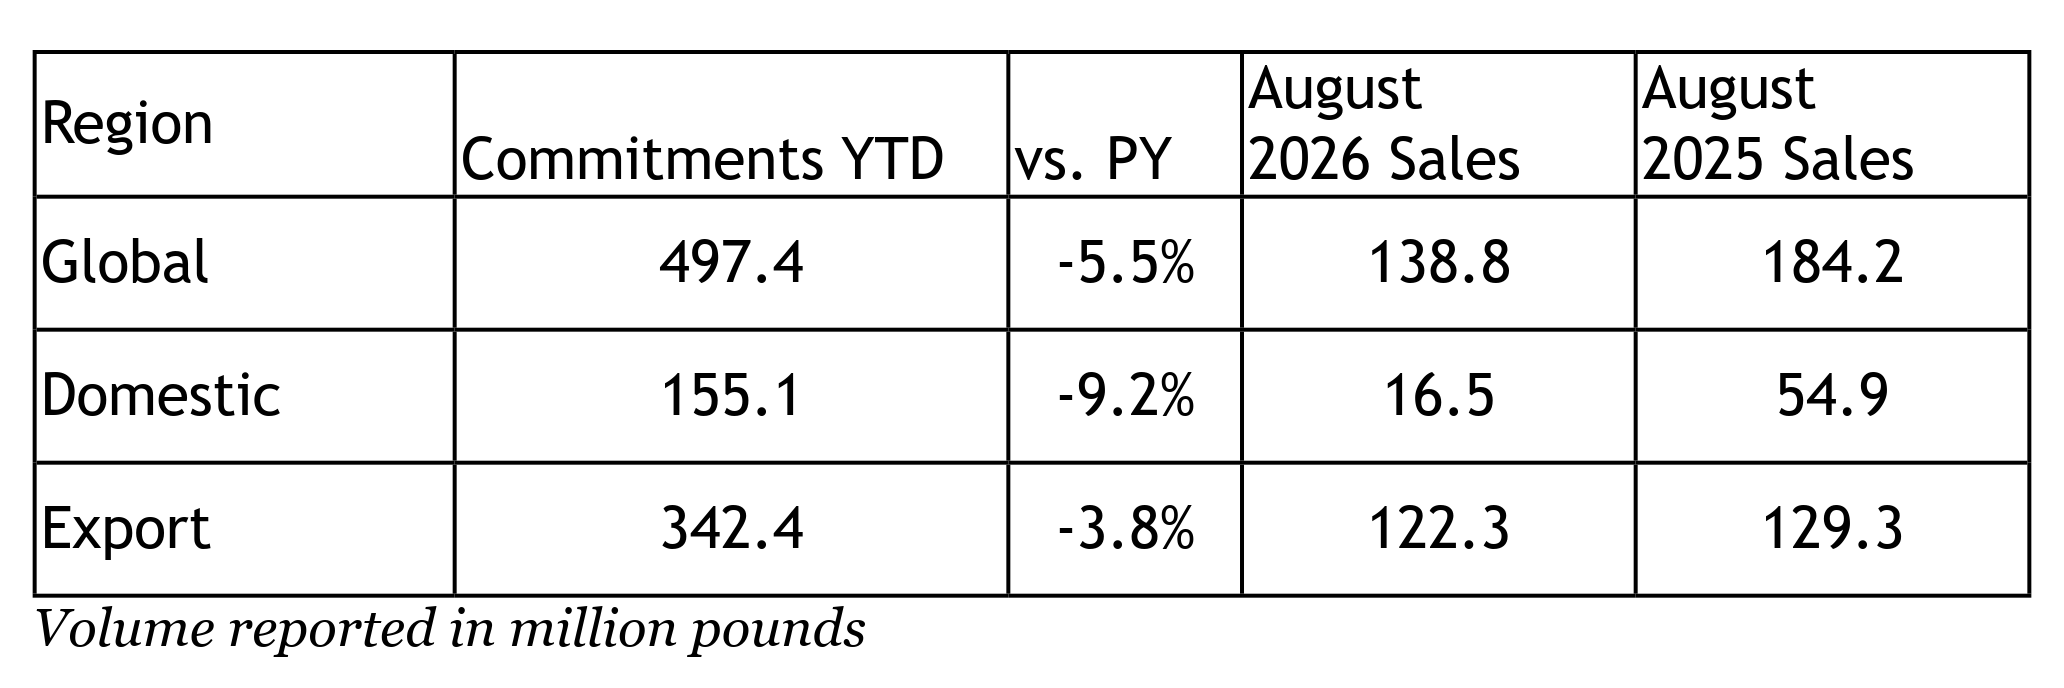
Zurückhaltende Kauf- und Verkaufsaktivitäten aufgrund der Unsicherheit hinsichtlich der Erntemenge sowie ein Anstieg der Lieferungen um 33 Millionen Pfund im August haben dazu geführt, dass die Verpflichtungen im ersten Bericht der Saison um 5,5 % zurückgegangen sind. Die frühe Ernte und das schnellere Tempo bei der Anlieferung haben dazu geführt, dass die nicht gebundenen Bestände um 124 Millionen Pfund gestiegen sind und derzeit bei 176 Millionen Pfund liegen. Wir gehen davon aus, dass sich dies in den kommenden Monaten ausgleichen wird. Die folgende Tabelle zeigt die Lieferverpflichtungen und Verkäufe sowohl auf dem Inlands- als auch auf dem Exportmarkt.
Die Ernte 2026 schreitet zügig voran; die bisherigen Anlieferungen für August belaufen sich auf 401,9 Millionen Pfund. Das Anlieferungstempo liegt um 55 % über dem des Augusts 2025, da die Ernte etwa zwei Wochen früher als im Vorjahr begonnen hat. Der Anstieg der Anlieferungen gegenüber dem Vorjahr spiegelt nicht die prognostizierten Ernteerträge für 2026 wider.
Die Sorten „Nonpareil“ und „Independence“ sind größtenteils geerntet, die Bestäubersorten folgen dicht dahinter. In einigen der am weitesten fortgeschrittenen Anbaugebieten haben die Erzeuger die Erntearbeiten in den Obstgärten abgeschlossen und konzentrieren sich nun auf Maßnahmen nach der Ernte sowie auf die Minimierung von Wasserstress, um die Ernte der nächsten Saison zu sichern.
Die Ausschussquote bei „Nonpareil“ ist derzeit so niedrig wie seit mehreren Jahren nicht mehr, steigt jedoch leicht an, was auf den dritten Befall durch den Navel-Orangenwurm zurückzuführen ist. Bei „Independence“ ist die Ausschussquote höher als im Vorjahr, was hauptsächlich auf den Braunfleckbefall durch Blattfußwanzen zurückzuführen ist.
Die Erträge bei den Sorten „Nonpareil“ und „Independence“ variieren je nach Region. Die Spekulationen über kleinere Kerngrößen bei der bevorstehenden Ernte beginnen sich zu bestätigen. Die Erträge bei den „Nonpareil“- und „Independence“-Lieferungen deuten darauf hin, dass die Ernte 2026 – wie prognostiziert – geringer ausfallen wird als 2025. Es besteht weiterhin ein Abwärtsdruck auf das Erntepotenzial, das sich anhand der Bestäuber-Sorten ergeben wird, die die Schälbetriebe derzeit zu verarbeiten beginnen. Der Bericht des nächsten Monats könnte weitere Anpassungen der Prognose widerspiegeln, sobald die Mengen der Bestäuber-Sorten eintreffen und berücksichtigt werden.

Senior Sales Director Nut Ingredients

Senior Key Account Manager Global Partner