
Nachfragetreiber:
Nachfragebeschränkungen:
Lieferengpässe:
Der September lieferte ein starkes Signal für die Nachfrageseite und zeigt, dass der Markt die gestiegenen Preisniveaus bislang besser aufgenommen hat als ursprünglich erwartet. Gleichzeitig sollten die hohen Wareneingänge aufgrund der besonderen Erntedynamik weiterhin mit Vorsicht bewertet werden. Mit dem Abschluss der Ernte wird sich ein genaueres Bild über die tatsächliche Erntemenge und die Sortenzusammensetzung ergeben. In den kommenden Monaten richtet sich der Blick verstärkt auf die Wiederaufnahme der Kaufaktivitäten nach Diwali, die Entwicklung der Handelsbeziehungen zwischen den USA und China, die Absicherung europäischer Bedarfe für das erste Halbjahr 2027 sowie die Frage, ob das derzeitige Verkaufstempo gehalten werden kann. Insgesamt sprechen die aktuellen Angebots- und Nachfragefaktoren weiterhin für einen stabilen bis leicht festeren Marktverlauf.
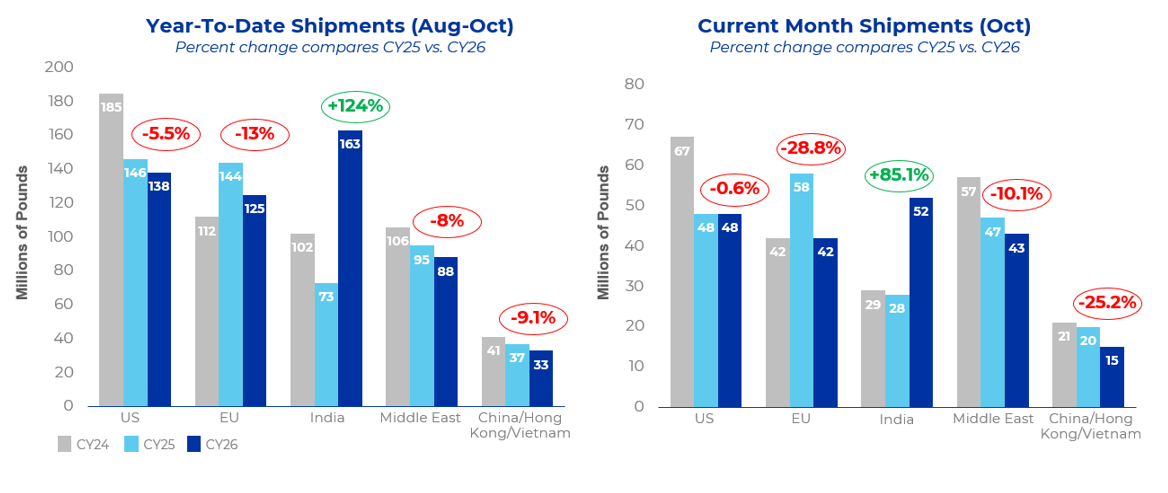
Zum zweiten Mal in diesem Erntejahr übertrafen die Auslieferungen die Erwartungen der Branche und lagen im Vergleich zum Vorjahr im zweistelligen Prozentbereich höher. Im September erreichten die Gesamtverschiffungen 232,5 Millionen Pfund. Die Exporte stiegen auf 189,2 Millionen Pfund und lagen damit 28 % über dem Vorjahresniveau, während der Inlandsmarkt 43,4 Millionen Pfund verschiffte, was einem Rückgang von 12,4 % gegenüber dem Vorjahr entspricht. Trotz der Herausforderungen im Inlandsgeschäft entwickeln sich die Gesamtverschiffungen weiterhin deutlich stärker als im Vorjahr und liegen kumuliert 19 % höher, getragen insbesondere von der starken Nachfrage auf den Exportmärkten.
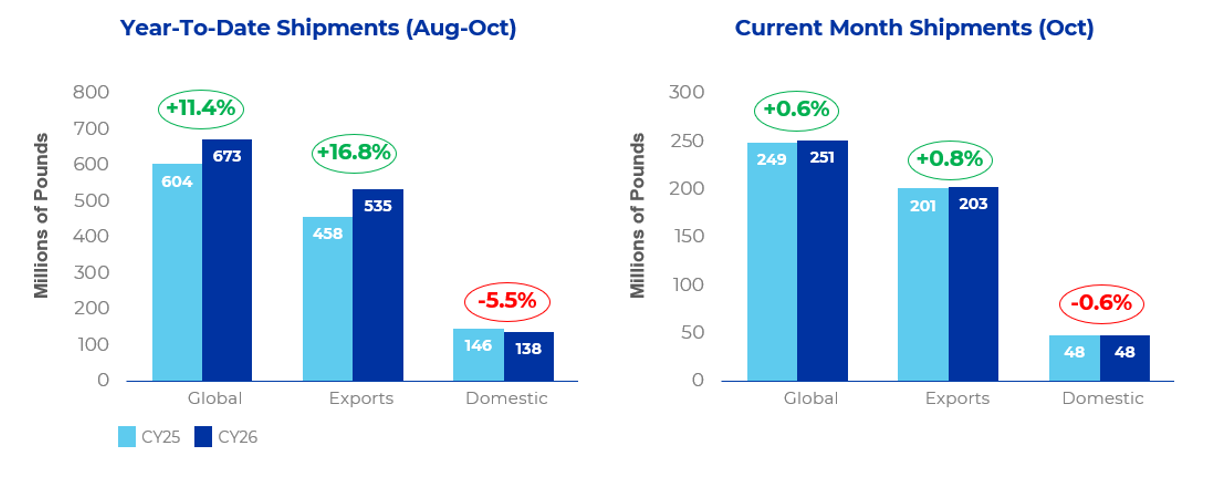
Indien blieb im September der mit Abstand wichtigste Nachfragetreiber. Die Verschiffungen erreichten 66,4 Millionen Pfund, verglichen mit 28,1 Millionen Pfund im Vorjahr, was einem Anstieg von rund 136 % entspricht. Seit Beginn des Erntejahres summieren sich die Auslieferungen nach Indien auf 110,6 Millionen Pfund gegenüber 44,5 Millionen Pfund im Vorjahreszeitraum und liegen damit etwa 148 % höher.
Diese Entwicklung spiegelt die starke Einkaufsaktivität im Vorfeld der Festtagssaison wider und unterstreicht die anhaltende Bedeutung Kaliforniens als wichtigste Bezugsquelle für Mandeln in Schale für den indischen Markt. Da mittlerweile erhebliche Mengen in den Zielmärkten angekommen sind, werden der Abverkauf der Bestände vor Ort sowie die Wiederbevorratung nach der Festtagssaison in den kommenden Monaten wichtige Indikatoren für die weitere Nachfrageentwicklung sein. Gleichzeitig beobachten viele Marktteilnehmer die Transportzeiten genau, da sich einige Schiffsladungen, die ursprünglich noch vor Beginn der Festtagssaison eintreffen sollten, verspätet haben.
Die direkten Verschiffungen nach China/Hongkong stiegen im September auf rund 2,9 Millionen Pfund und lagen damit mehr als doppelt so hoch wie im Vorjahresmonat. Seit Beginn des Erntejahres liegen die Auslieferungen in diese Märkte etwa 32 % über dem Vorjahresniveau. Vietnam importierte im September 11,4 Millionen Pfund und verzeichnet ebenfalls weiterhin ein leichtes Plus gegenüber dem Vorjahr. Die Entwicklung in anderen Ländern der Region verlief dagegen uneinheitlicher.
Die Handelsströme innerhalb Asiens bleiben dynamisch, da sich Käufer auf mögliche Veränderungen der Handelsbeziehungen zwischen den USA und China einstellen. Jüngste Verhandlungen haben zu einem neuen Rahmenabkommen geführt, das günstigere Zollsätze für ausgewählte Agrarprodukte ermöglichen soll. Marktteilnehmer rechnen daher zunehmend damit, dass US-Mandeln ab Januar von Zollerleichterungen profitieren könnten. Weitere Fortschritte in den Handelsgesprächen würden das langfristige Marktumfeld verbessern und könnten zu einer stärkeren Direktvermarktung von Mandeln auf das chinesische Festland führen.
Die Verschiffungen nach Europa beliefen sich im September auf rund 37,4 Millionen Pfund und lagen damit etwa 12 % unter dem Vorjahresniveau. Das kumulierte Volumen seit Beginn des Erntejahres beträgt rund 83,3 Millionen Pfund, was einem Rückgang von etwa 3 % gegenüber dem Vorjahr entspricht.
Die Entwicklung in Westeuropa verlief uneinheitlich. Während Deutschland, Italien und das Vereinigte Königreich seit Jahresbeginn weiterhin über dem Vorjahresniveau liegen, haben sich die Nachfrage und die Importe in Spanien sowie einigen anderen europäischen Märkten abgeschwächt. Zwar sichern sich die Käufer weiterhin Mengen ab, das Einkaufsverhalten bleibt jedoch diszipliniert. Grund dafür sind die gestiegenen Preisniveaus sowie die Verfügbarkeit alternativer Herkunftsländer, die teilweise Preisvorteile gegenüber kalifornischer Ware bieten.
Die Verschiffungen in den Nahen Osten beliefen sich im September auf rund 31,3 Millionen Pfund und lagen damit praktisch auf dem Niveau des Vorjahres. Seit Beginn des Erntejahres summieren sich die Auslieferungen auf 45,5 Millionen Pfund, was einem Rückgang von etwa 6 % entspricht. Die Türkei entwickelte sich weiterhin sehr positiv: Die Verschiffungen erreichten im September 13,2 Millionen Pfund, und das kumulierte Volumen liegt seit Saisonbeginn rund 61 % über dem Vorjahresniveau. Auch Saudi-Arabien zeigte eine stärkere Nachfrage, während die Lieferungen in die Vereinigten Arabischen Emirate (VAE) weiterhin deutlich unter dem Vorjahr liegen. Pakistan hat sich in dieser Saison als wichtiger Wachstumsmarkt herauskristallisiert.
Allerdings führte eine neue Zollbewertungsvorschrift, die im Oktober in Kraft trat, zu einer Erhöhung des anzusetzenden Warenwerts für geschälte Mandeln auf 3,81 USD/kg. Dies könnte die Importkosten erhöhen und Unsicherheit hinsichtlich der Nachhaltigkeit des jüngsten Importwachstums schaffen. Diese Entwicklungen verdeutlichen die Veränderungen der Handelsströme sowie der Lager- und Distributionskanäle im Nahen Osten sowie in Süd- und Zentralasien. Sie sind jedoch eher Ausdruck regionaler Verschiebungen als einer einheitlichen Veränderung des tatsächlichen Endverbrauchs in den Märkten.
Die Inlandsverschiffungen von Mandeln beliefen sich im September auf 43,3 Millionen Pfund, was einem Rückgang von 12,4 % gegenüber dem Vorjahr entspricht. Die Inlandsnachfrage bleibt weiterhin hinter den Erwartungen zurück, wobei der September den zweiten aufeinanderfolgenden Monat mit rückläufigen Verschiffungen im Vergleich zum Vorjahr markiert. Auch die neuen Inlandsverkäufe gingen im Vergleich zum September 2025 um 23 % zurück, was die anhaltende Zurückhaltung der Käufer widerspiegelt.
Zu Beginn des Erntejahres 2026/27 bestand Optimismus, dass der Inlandsmarkt einen Wendepunkt erreicht hatte, verbunden mit der Erwartung stabilerer Versandmengen und einer kontinuierlicheren Einkaufsaktivität. Obwohl die ersten beiden Monate hinter diesen Erwartungen zurückgeblieben sind, bieten die aktuellen Auftragsbestände eine Grundlage für möglicherweise stabile Verschiffungen im weiteren Verlauf des Kalenderjahres. Es wird erwartet, dass Käufer bei ihren Einkaufsstrategien weiterhin diszipliniert vorgehen und ihre Bedarfe schrittweise absichern, anstatt ihre Positionen aggressiv auszuweiten. Mit Blick nach vorn wird sich die Aktivität auf dem Inlandsmarkt auf Lieferungen konzentrieren, die die Produktionspläne für das Feiertagsgeschäft sowie die Verkaufsprogramme des Einzelhandels unterstützen.
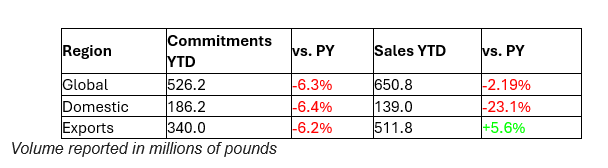
Die insgesamt fest kontrahierten Mengen belaufen sich auf 529,2 Millionen Pfund und liegen damit 3,6 % unter dem Vorjahresniveau, was hauptsächlich auf geringere Verkäufe im Inlandsmarkt zurückzuführen ist. Die Neuverkäufe erreichten im September 264,3 Millionen Pfund und lagen damit 20 % über dem Vorjahr, getragen insbesondere vom Exportgeschäft, das derzeit 1,2 % über dem Vorjahresniveau liegt.
Im September kamen im Exportgeschäft 215,3 Millionen Pfund an neuen Kontraktmengen hinzu, was einem Anstieg von 37,8 % gegenüber dem Vorjahr entspricht. Der Inlandsmarkt fügte hingegen 49 Millionen Pfund hinzu und lag damit 22,6 % unter dem Vorjahreswert.
Die Skepsis hinsichtlich der tatsächlichen Erntegröße bleibt bestehen, da sich viele Marktteilnehmer angesichts des Preisrisikos eher auf den kurzfristigen Bedarf als auf langfristige Kontrakte konzentrieren. Die früher einsetzenden und schneller zunehmenden Wareneingänge haben dazu geführt, dass die nicht kontrahierten Bestände um 157 Millionen Pfund gestiegen sind und derzeit insgesamt 709 Millionen Pfund betragen. Die nachstehende Tabelle zeigt die Kontraktmengen und Verkäufe sowohl im Inlands- als auch im Exportmarkt.
Die Wareneingänge der Ernte 2026 belaufen sich bislang auf 1,2 Milliarden Pfund und liegen damit 22,5 % über dem Niveau zum gleichen Zeitpunkt im Jahr 2025. Wie bereits in früheren Marktberichten erwähnt, liegt die Ernte 2026 etwa ein bis zwei Wochen vor der Ernte 2025, was sich in den Wareneingängen des Monats September widerspiegelt.
Die Hitze nach der Blüte beschleunigte die Entwicklung der Ernte und hatte weitere Auswirkungen, darunter kleinere Kernkaliber, was zu einer geringeren Ernte als ursprünglich erwartet führte. Die Erzeuger haben die Ernte in den Plantagen inzwischen nahezu abgeschlossen, und der Fokus hat sich auf die Aktivitäten nach der Ernte verlagert.
Auch die Verarbeitung in den Schäl- und Knackbetrieben verlief in diesem Jahr aufgrund günstiger Bedingungen in den Plantagen und der Witterung schneller als üblich. Die Schäl- und Knackbetriebe arbeiten derzeit vor allem die Lagerbestände ab, hauptsächlich Bestäuber-Sorten. Viele dieser Betriebe haben ihre Verarbeitung für dieses Jahr bereits abgeschlossen, und die meisten werden voraussichtlich bis Ende November bzw. Anfang Dezember fertig sein.
Die bisherigen Wareneingänge zeigen bei allen Sorten kleinere Kernkaliber sowie einen geringeren Feuchtigkeitsgehalt im Vergleich zu 2025. Beides wirkt sich negativ auf das Kerngewicht und damit letztlich auf das Erntepotenzial aus.
Wie bereits im letzten Monat berichtet, fielen die Erträge der Sorten Nonpareil und Independence je nach Region unterschiedlich aus und spiegeln eine geringere Nonpareil-Ernte sowie eine größere Independence-Ernte wider. Die Erträge der Bestäuber-Sorten fielen niedriger aus als erwartet, was insbesondere auf die schwache Entwicklung der Sorten Butte/Padre und California zurückzuführen ist.

Senior Sales Director Nut Ingredients

Senior Key Account Manager Global Partner