
Nachfragetreiber:
Nachfragebeschränkungen:
Lieferengpässe:
Der September lieferte ein starkes Nachfragesignal, das darauf hindeutet, dass die weltweite Nachfrage die erhöhten Preise weiterhin besser verkraftet hat als ursprünglich erwartet. Das beschleunigte Tempo der Wareneingänge sollte angesichts der besonderen Erntedynamik weiterhin mit Vorsicht interpretiert werden. Mit dem nahenden Abschluss der Ernte dürfte sich mehr Klarheit über die endgültigen Mengen und die Zusammensetzung der Ernte ergeben. Das Augenmerk wird sich nach Diwali zunehmend auf die Wiederauffüllung der Lagerbestände, die Handelsbeziehungen zwischen den USA und China, die europäische Versorgung für das erste Halbjahr des Kalenderjahres 2027 sowie die Fähigkeit des Marktes, das derzeitige Verkaufstempo aufrechtzuerhalten, verlagern. Insgesamt stützen die Fundamentaldaten von Angebot und Nachfrage weiterhin einen stabilen bis sich festigenden Ausblick.
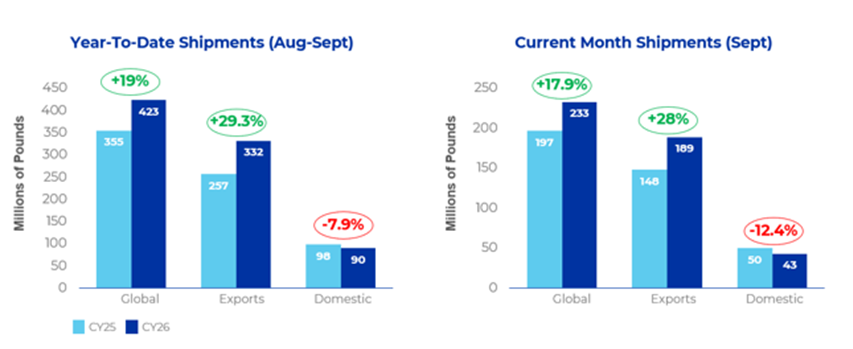
Im zweiten Monat dieses Erntejahres übertrafen die Liefermengen die Erwartungen der Branche und lagen im zweistelligen Prozentbereich über dem Vorjahresniveau. Die Liefermengen im September beliefen sich auf insgesamt 232,5 Millionen Pfund. Die Exporte erreichten 189,2 Millionen Pfund, was einem Anstieg von 28 % entspricht, während auf dem Inlandsmarkt 43,4 Millionen Pfund ausgeliefert wurden, was einem Rückgang von -12,4 % gegenüber dem Vorjahr entspricht. Trotz der Herausforderungen auf dem Inlandsmarkt liegen die Gesamtliefermengen weiterhin um 19 % über dem Vorjahresniveau, was auf die Stärke der Exportmärkte zurückzuführen ist.
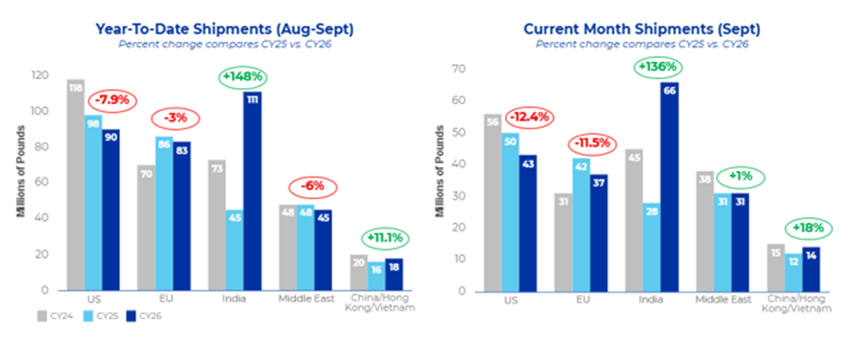
Indien blieb im September der klare Nachfragemarktführer mit Lieferungen von 66,4 Millionen Pfund gegenüber 28,1 Millionen Pfund im Vorjahr, was einem Anstieg von rund 136 % entspricht. Seit Jahresbeginn beliefen sich die Lieferungen auf 110,6 Millionen Pfund gegenüber 44,5 Millionen Pfund im Vorjahr, was einem Anstieg von rund 148 % entspricht. Diese Entwicklung spiegelt die rege Kaufaktivität im Vorfeld der Festtage wider und unterstreicht die anhaltende Bedeutung Kaliforniens als Indiens wichtigster Lieferant von Mandeln in der Schale. Da nun erhebliche Mengen in den Zielmärkten eintreffen, werden die Entwicklung der lokalen Lagerbestände und die Wiederauffüllung der Bestände nach den Festtagen in den kommenden Monaten zu immer wichtigeren Indikatoren für die Nachfrage. Viele Käufer werden die Transportzeiten weiterhin im Auge behalten, da sich die Ankunft einiger Schiffe, die eigentlich noch vor der Festzeit eintreffen sollten, verzögert hat.
Die Direktlieferungen nach China/Hongkong stiegen auf rund 2,9 Millionen Pfund und haben sich damit gegenüber dem vergangenen September mehr als verdoppelt, während die Lieferungen seit Jahresbeginn um etwa 32 % über dem Vorjahresniveau liegen. Vietnam nahm im September 11,4 Millionen Pfund entgegen und liegt seit Jahresbeginn weiterhin leicht im Plus. Andere Zielmärkte in der Region entwickelten sich uneinheitlicher. Die regionalen Handelsströme bleiben im Fluss, da sich die Käufer auf mögliche Änderungen in der Handelspolitik zwischen den USA und China einstellen. Jüngste Gespräche haben zu einem neuen Rahmenwerk geführt, das darauf abzielt, günstigere Zölle für ausgewählte Agrarprodukte zu gewähren. Marktteilnehmer rechnen zunehmend mit einer Zollentlastung für US-Mandel ab Januar. Weitere Fortschritte könnten das längerfristige Handelsumfeld verbessern und möglicherweise mehr Direktlieferungen auf das chinesische Festland begünstigen.
Die Lieferungen in Europa beliefen sich im September auf insgesamt rund 37,4 Millionen Pfund, was einem Rückgang von etwa 12 % gegenüber dem Vorjahr entspricht. Das Volumen seit Jahresbeginn liegt bei rund 83,3 Millionen Pfund, was einem Rückgang von etwa 3 % entspricht. Die westeuropäischen Märkte zeigten eine uneinheitliche Entwicklung. Deutschland, Italien und das Vereinigte Königreich liegen seit Jahresbeginn weiterhin im Plus, während Spanien und einige andere Märkte nachgegeben haben. Die Käufer bemühen sich weiterhin um die Absicherung ihres Bedarfs, doch das Einkaufsverhalten bleibt diszipliniert, da die Kunden mit höheren Preisen sowie der Verfügbarkeit und den Preisvorteilen alternativer Herkunftsländer umgehen müssen.
Die Lieferungen in den Nahen Osten beliefen sich im September auf insgesamt rund 31,3 Millionen Pfund und lagen damit im Wesentlichen auf Vorjahresniveau. Seit Jahresbeginn belaufen sich die Lieferungen auf 45,5 Millionen Pfund, was einem Rückgang von rund 6 % entspricht. Die Türkei entwickelte sich weiterhin stark: Die Lieferungen im September erreichten 13,2 Millionen Pfund, und das Volumen seit Jahresbeginn stieg um rund 61 %. Auch Saudi-Arabien verzeichnete eine Zunahme, während die Lieferungen in die Vereinigten Arabischen Emirate weiterhin deutlich unter dem Vorjahresniveau liegen. Pakistan hat sich in dieser Saison als bedeutender Wachstumsmarkt herausgestellt. Eine neue, im Oktober in Kraft getretene Zollbewertungsregelung erhöhte jedoch den steuerpflichtigen Wert von geschälten Mandeln auf 3,81 $/kg, was möglicherweise zu einem Anstieg der Einstandskosten führen und eine gewisse Unsicherheit hinsichtlich der Nachhaltigkeit des jüngsten Importwachstums schaffen könnte. Diese Verschiebungen verdeutlichen weiterhin die sich wandelnden regionalen Handelsströme und Lagerbestandskanäle im Nahen Osten sowie in Süd- und Zentralasien und sind weniger auf eine einheitliche Veränderung des Endverbrauchs zurückzuführen.
Die inländischen Mandelauslieferungen beliefen sich im September auf insgesamt 43,3 Millionen Pfund, was einem Rückgang von 12,4 % gegenüber dem Vorjahreszeitraum entspricht. Die Inlandsnachfrage bleibt weiterhin hinter den Erwartungen zurück, wobei der September den zweiten Monat in Folge mit einem Rückgang der Auslieferungen im Vergleich zum Vorjahreszeitraum darstellt. Auch die neuen Inlandsverkäufe gingen im Vergleich zum September 2025 um 23 % zurück, was die anhaltende Zurückhaltung der Käufer widerspiegelt. Zu Beginn des Erntejahres 2026/27 herrschte Optimismus, dass der Inlandsmarkt die Talsohle durchschritten habe, und man erwartete stabilere Liefermengen sowie eine konstante Kaufaktivität. Auch wenn die ersten beiden Monate hinter diesen Erwartungen zurückblieben, bilden die aktuellen Verpflichtungen eine Grundlage für potenziell stabile Lieferungen über das gesamte Kalenderjahr hinweg. Es wird erwartet, dass die Käufer bei ihren Einkaufsstrategien diszipliniert bleiben und ihren Bedarf nach Bedarf decken, anstatt ihre Positionen aggressiv auszubauen. Mit Blick auf die Zukunft wird sich die Aktivität auf dem Inlandsmarkt auf Lieferungen konzentrieren, die die Produktionspläne für die Feiertage und die Verkaufsprogramme im Einzelhandel unterstützen.
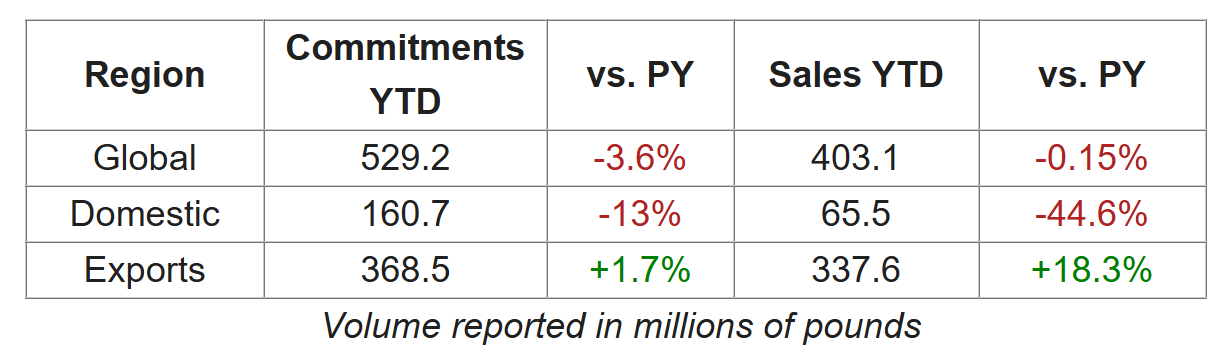
Die Gesamtmenge der zugesagten Lieferungen beläuft sich auf 529,2 Millionen Pfund und liegt damit um 3,6 % unter dem Vorjahreswert, was vor allem auf geringere Umsätze auf dem Inlandsmarkt zurückzuführen ist. Die Neuverkäufe im September stiegen um 20 % auf 264,3 Millionen Pfund, angetrieben durch die Exporte, die derzeit um 1,2 % über dem Vorjahresniveau liegen. Im September trugen die Exporte 215,3 Millionen Pfund zur Gesamtmenge bei (ein Plus von 37,8 % gegenüber dem Vorjahr), während der Inlandsmarkt 49 Millionen Pfund beisteuerte (ein Minus von 22,6 % gegenüber dem Vorjahr).
Die Skepsis hinsichtlich der Erntemenge spielt weiterhin eine Rolle, da sich viele angesichts des Preisrisikos eher auf die kurzfristige Nachfrage als auf langfristige Verträge konzentrieren. Da die Anlieferungen früher und in schnellerem Tempo eintreffen, sind die nicht gebundenen Lagerbestände um 157 Millionen Pfund gestiegen und belaufen sich derzeit auf insgesamt 709 Millionen Pfund. Die nachstehende Tabelle zeigt die Verpflichtungen und Verkäufe sowohl auf dem Inlands- als auch auf dem Exportmarkt.
Die bisher eingegangenen Ernteerträge für das Erntejahr 2026 belaufen sich auf insgesamt 1,2 Milliarden Pfund und liegen damit um 22,5 % über dem Stand zum gleichen Zeitpunkt im Jahr 2025. Wie bereits in früheren Marktberichten erwähnt, liegt die Ernte 2026 um 1–2 Wochen vor der Ernte 2025, was sich in den Ernteerträgen im September widerspiegelt. Die Hitze nach der Blüte beschleunigte die Entwicklung der Pflanzen und hatte weitere Auswirkungen, wie beispielsweise kleinere Kerngrößen, was zu einer geringer als erwarteten Ernte führte. Die Obstbauern haben die Ernte in den Obstgärten so gut wie abgeschlossen, und das Augenmerk hat sich nun auf die Nacherntearbeiten verlagert. Auch der Betrieb der Schäl- und Entkernungsmaschinen wurde in diesem Jahr aufgrund günstiger Bedingungen in den Obstgärten und günstiger Wetterbedingungen beschleunigt. Die Schäl- und Entkernungsmaschinen konzentrieren sich derzeit auf die Verarbeitung der Lagerbestände, bei denen es sich größtenteils um Bestäuber-Sorten handelt. Viele Schäl- und Entkernungsbetriebe haben ihren Betrieb für dieses Jahr bereits eingestellt, und die meisten werden ihre Arbeit voraussichtlich Ende November/Anfang Dezember abschließen.
Die aktuellen Ernteerträge zeigen bei allen Sorten kleinere Korngrößen und einen geringeren Feuchtigkeitsgehalt im Vergleich zu 2025, was insgesamt zu einem Rückgang des Korngewichts und letztlich des Ertragspotenzials führt. Wie bereits im letzten Monat erwähnt, variierten die Erträge von „Nonpareil“ und „Independence“ je nach Region und spiegeln eine geringere Ernte bei „Nonpareil“ sowie eine höhere Ernte bei „Independence“ wider. Die Erträge der Bestäuber fielen geringer aus als erwartet, was vor allem auf die schwache Leistung der Sorten „Butte/Padre“ und der kalifornischen Sorten zurückzuführen ist.

Senior Sales Director Nut Ingredients

Senior Key Account Manager Global Partner